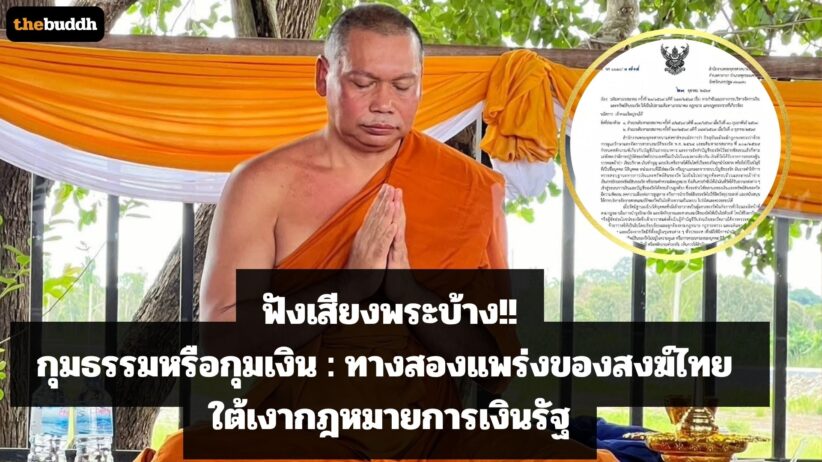
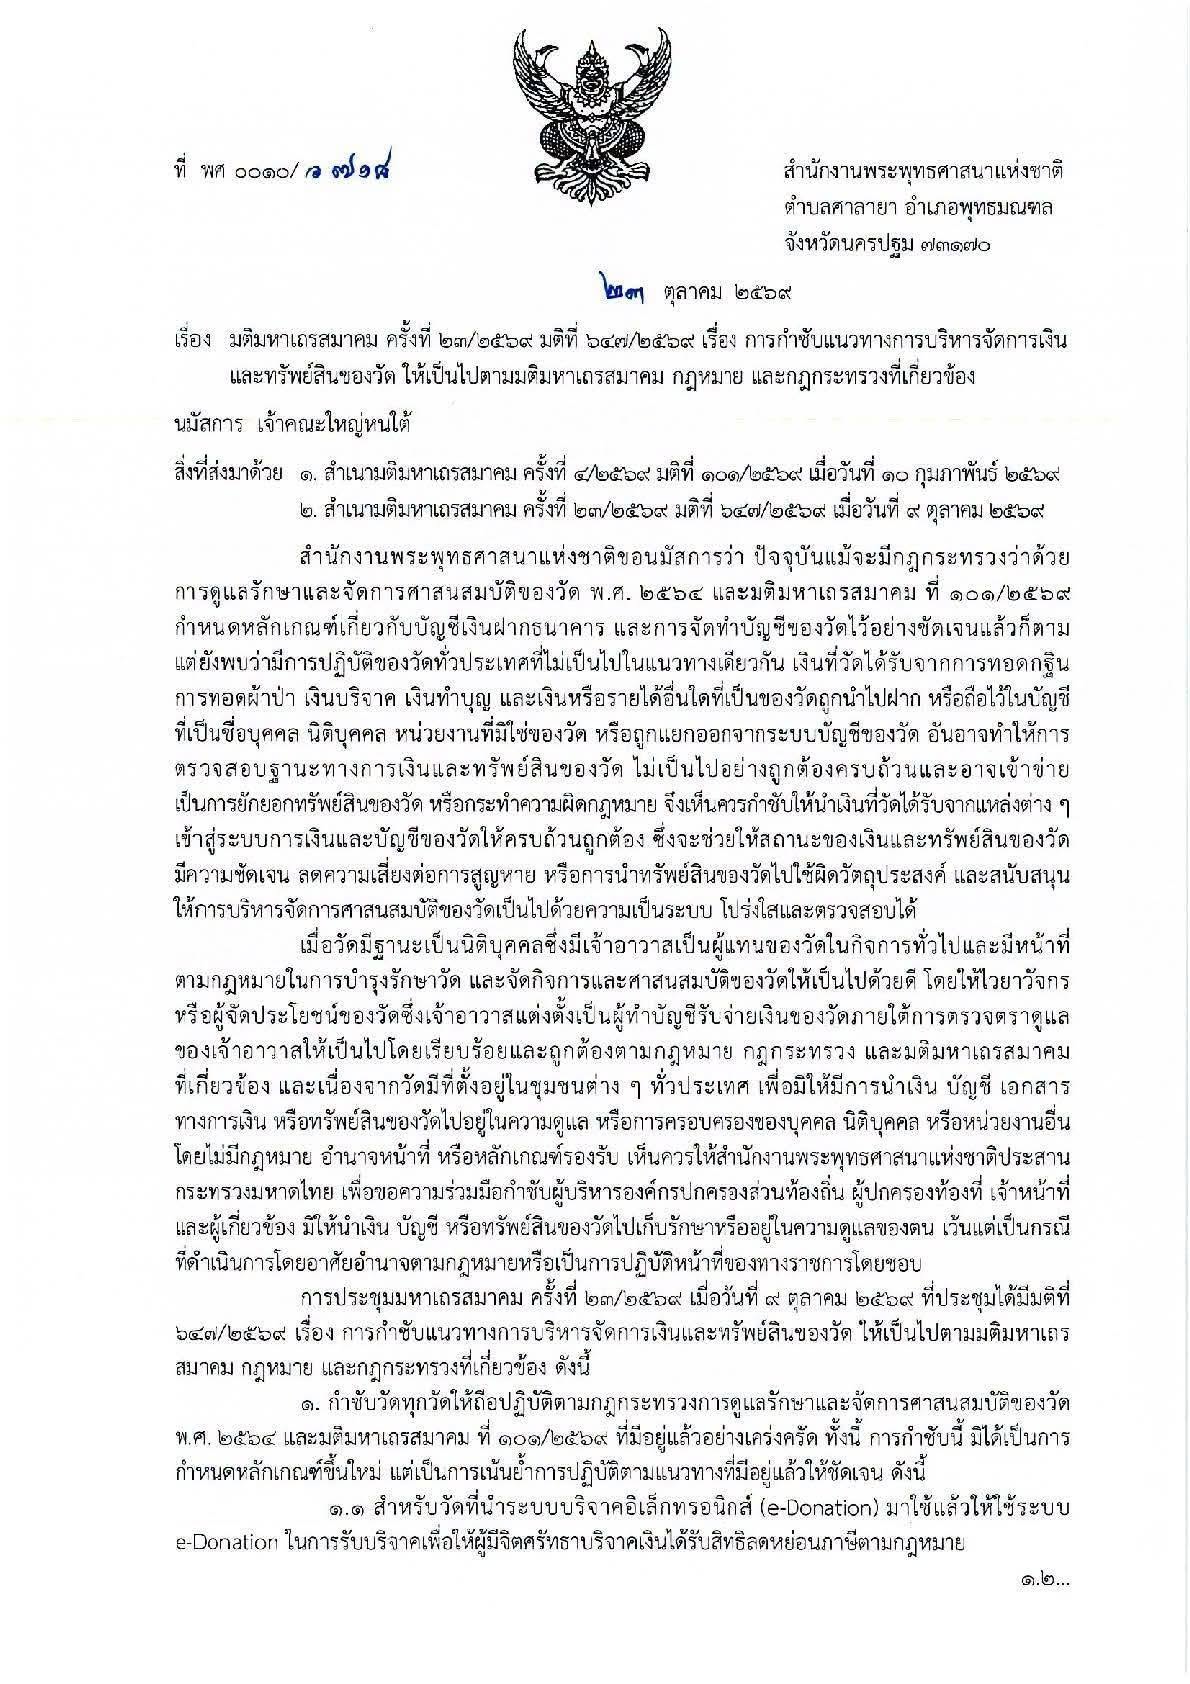
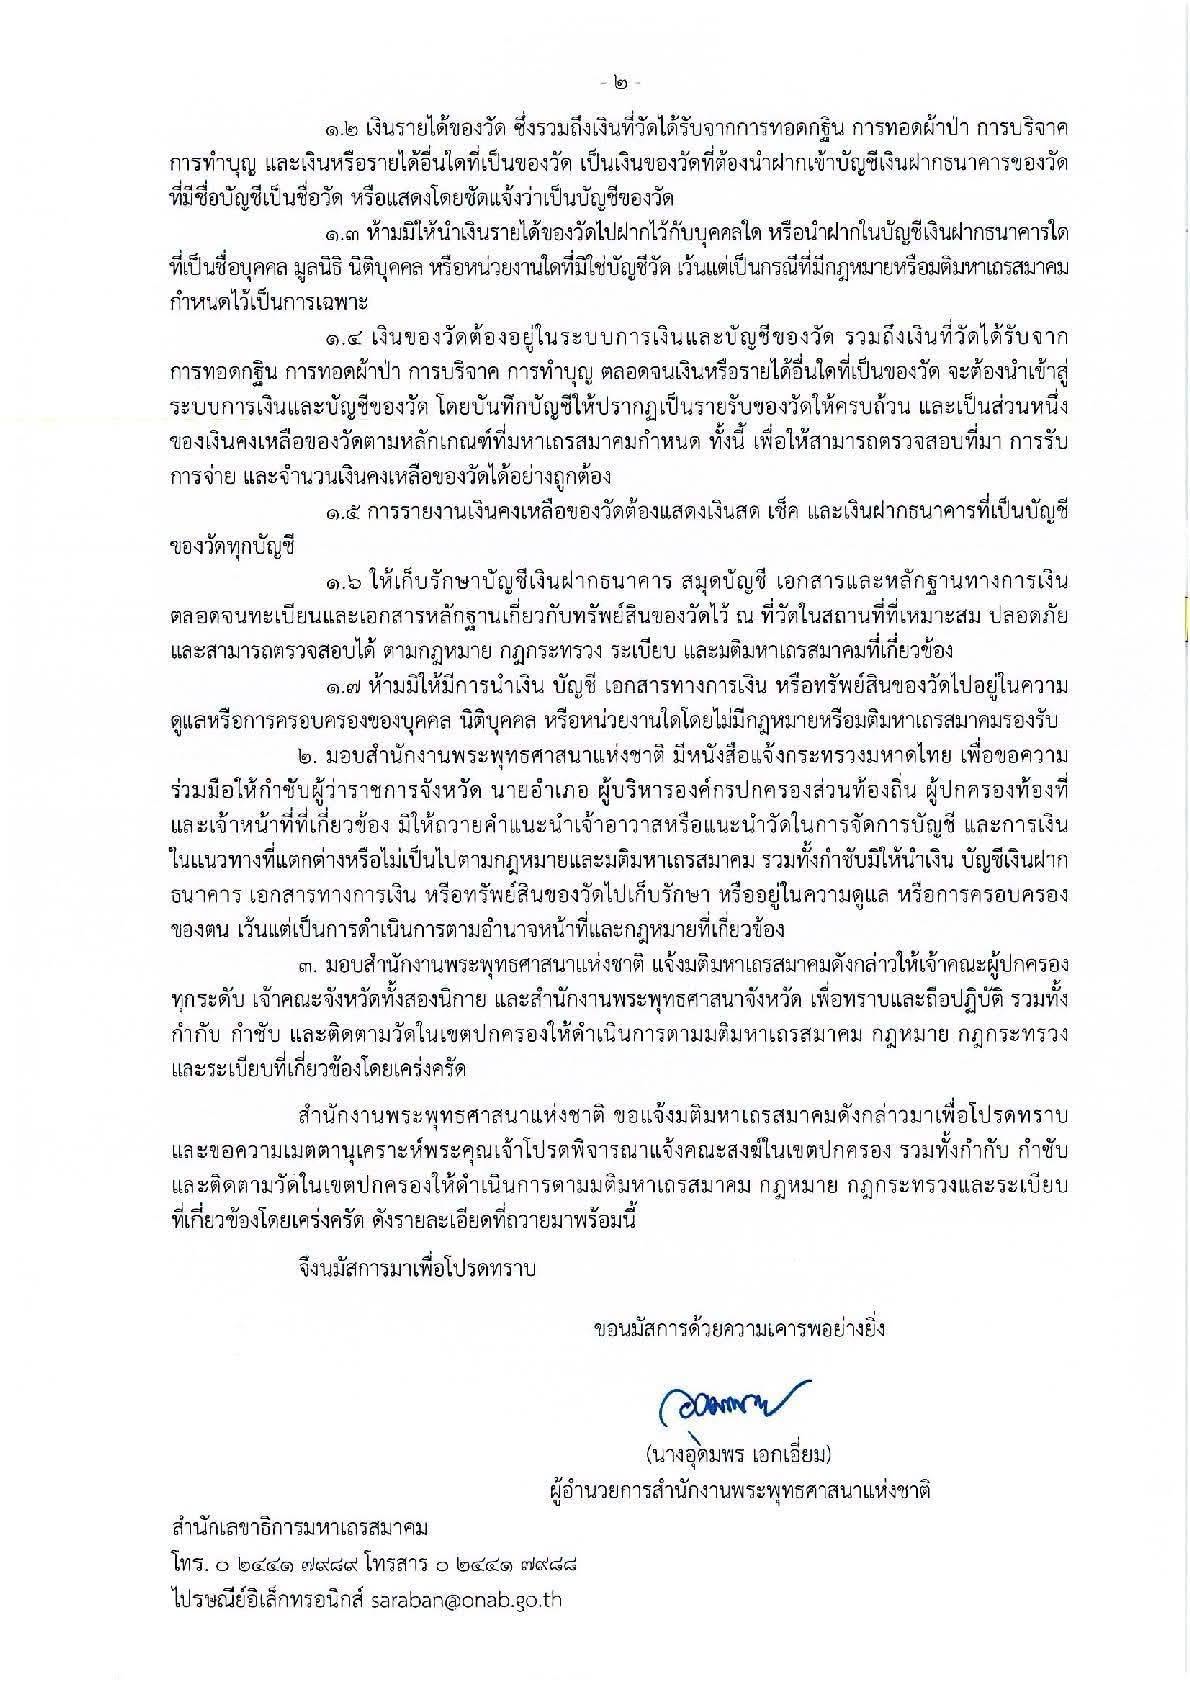
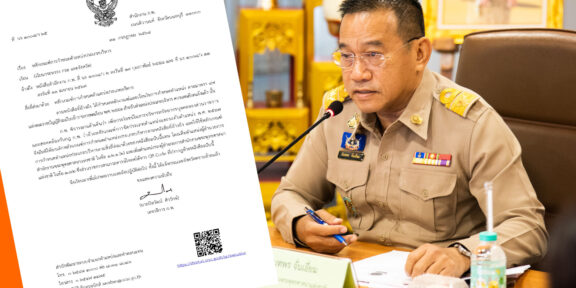
วันที่ 28 ตุลาคม 2569 เฟชบุ๊ค “Phra Vajraphutthibundit Preeda ” ซึ่งเป็นเพชบุ๊คส่วนตัวของ พระวัชรพุทธิบัณฑิต, รศ.ดร. รองอธิการบดี วิทยาเขตนครศรีธรรมราช ได้สะท้อนถึงหนังสือสั่งการของสำนักงานพระพุทธศาสนาแห่งชาติล่าสุดที่ส่งถึง “เจ้าคณะใหญ่หนใต้” เรื่อง การกำชับแนวทางการบริหารจัดการเงินและทรัพย์สินของวัด ให้เป็นไปตามมติมหาเถรสมาคม กฎหมาย และกฎกระทรวงที่เกี่ยวข้อง โดยมีความว่า
กุมธรรมหรือกุมเงิน? : ทางสองแพร่งของสงฆ์ไทย ใต้เงากฎหมายการเงินรัฐ หนังสือสั่งการล่าสุดจากสำนักงานพระพุทธศาสนาแห่งชาติที่กำชับให้วัดทั่วประเทศปฏิบัติตามมติมหาเถรสมาคม กฎหมาย และกฎกระทรวงเกี่ยวกับการจัดการเงินและทรัพย์สินอย่างเคร่งครัด กำลังจุดประเด็นถกเถียงครั้งใหญ่ในวงการพระพุทธศาสนา แม้รัฐจะอ้างเหตุผลด้านความโปร่งใส ป้องกันการยักยอกเงินวัด และดึงการบริจาคเข้าสู่ระบบดิจิทัล (e-Donation) แต่มาตรการนี้กำลังผลักให้คณะสงฆ์ตกอยู่ในสภาวะกลืนไม่เข้าคายไม่ออก ระหว่างข้อบังคับทางกฎหมายกับการรักษาพระธรรมวินัย
1. พระธรรมวินัยปะทะกฎหมายรัฐ : เมื่อ “พระ” ถูกบังคับให้เป็น “ผู้บริหาร”
กฎหมายกำหนดให้วัดเป็นนิติบุคคล โดยมีเจ้าอาวาสเป็นผู้แทนตามกฎหมาย ซึ่งยกสถานะเจ้าอาวาสเป็น “เจ้าพนักงาน” ที่ต้องรับผิดชอบการบริหารจัดการทรัพย์สินทั้งหมด แต่ในทางพระธรรมวินัย พระสงฆ์ถูกอบรมให้ตัดละและไม่ยินดีในเงินทอง การที่รัฐบังคับให้เงินทุกบาทต้องผ่านบัญชีวัดและการควบคุมของเจ้าอาวาส จึงบีบให้พระต้องลงมาคลุกเคล้ากับเอกสาร บัญชีธนาคาร และตัวเลขการเงินโดยตรง ภาระธุรการเหล่านี้ไม่เพียงเบี่ยงเบนพระสงฆ์ออกจากศาสนกิจ แต่ยังสร้างความเสี่ยงให้พระต้องอาบัติหรือผิดกฎหมายโดยไม่ตั้งใจ
2. กับดัก One-Size-Fits-All :ความเหลื่อมล้ำที่ถูกละเลย
ข้อกำหนดที่บังคับใช้เหมือนกันทั่วประเทศ สะท้อนการใช้กฎหมายแบบไร้ความยืดหยุ่น วัดพระอารามหลวงหรือวัดใหญ่ในเมืองอาจมีความพร้อมเรื่องบุคลากรและเทคโนโลยี แต่สำหรับวัดราษฎร์ในชนบทและวัดป่าห่างไกลซึ่งมีอยู่นับหมื่นแห่ง ข้อกำหนดให้ทำบัญชีละเอียด นำเงินเข้าธนาคาร หรือใช้ระบบ e-Donation กลายเป็นภาระที่ทำได้ยากในทางปฏิบัติ วัดเหล่านี้ขาดทั้งอินเทอร์เน็ต ความรู้ทางบัญชี และไวยาวัจกรที่มีความเชี่ยวชาญ การที่รัฐออกคำสั่งตึงตัวโดยไร้กลไกสนับสนุนเชิงโครงสร้าง เช่น การจัดส่งนักบัญชีหรือจัดอบรม ย่อมเท่ากับการบีบให้วัดขนาดเล็กกลายเป็นผู้กระทำผิดกฎหมายโดยปริยาย
3. รอยร้าวระหว่างวัดกับชุมชน :ตัดเส้นเลือดฝากแห่งความไว้วางใจ
ข้อสั่งการที่ห้ามมิให้องค์กรปกครองส่วนท้องถิ่น (อปท.) ผู้นำชุมชน หรือบุคคลภายนอกนำเงินและสมุดบัญชีของวัดไปเก็บรักษาไว้เด็ดขาด มีเป้าหมายเพื่อป้องกันไม่ให้ผู้มีอิทธิพลแทรกแซงหรือยักยอกศาสนสมบัติ ทว่าในเชิงวิถีชีวิต ชุมชนไทยดั้งเดิมผูกพันกับวัดด้วยระบบความไว้วางใจ การที่รัฐสั่งตัดบทบาทของผู้นำท้องถิ่นและชาวบ้านออกจากการถือบัญชีโดยสิ้นเชิง อาจถูกมองว่าวัดระแวงชาวบ้าน สร้างรอยร้าวในความสัมพันธ์ระดับฐานราก และทำให้ชุมชนถอยห่างจากการเข้ามาช่วยบำรุงรักษาศาสนสถาน
4. พระสังฆาธิการบนดาบสองคม :เสี่ยงอาญาจากความไม่รู้
ความไม่รู้กฎหมายกำลังกลายเป็น “ภัยเงียบ” ของพระสังฆาธิการ การนำเงินบริจาค กฐิน หรือผ้าป่า ไปฝากไว้ในบัญชีส่วนตัวเพื่อความสะดวกในการจ่ายค่าน้ำค่าไฟ แม้จะทำด้วยความบริสุทธิ์ใจ ก็เข้าข่ายความผิดฐานยักยอกทรัพย์สินของวัดตามประมวลกฎหมายอาญา มาตรา 147 ทันที ยิ่งไปกว่านั้น แม้กฎหมายจะระบุให้ไวยาวัจกรเป็นผู้ทำบัญชี แต่หากเกิดการทุจริตขึ้นมา เจ้าอาวาสในฐานะผู้กำกับดูแล ก็มักถูกลากเข้าไปเป็นจำเลยร่วมในฐานละเว้นการปฏิบัติหน้าที่ตามมาตรา 157 เจ้าอาวาสจำนวนมากจึงต้องดำรงชีวิตอยู่บนความหวาดกลัวต่อคดีความ ตกเป็นเป้าการตรวจสอบย้อนหลังโดยไม่มีเกราะคุ้มกัน
5. ทางรอดเชิงยุทธศาสตร์ :พระกุมธรรม ฆราวาสกุมระบบ
ในภาวะที่รัฐขยับเข็มทิศเข้าควบคุม คณะสงฆ์ไม่จำเป็นต้องทิ้งวัดหรือปล่อยไปตามยถากรรม แต่ต้องปรับตัวด้วยยุทธศาสตร์ “แยกพระออกจากเงิน” อย่างเด็ดขาด พระสงฆ์ต้องปฏิเสธการถือเงินสด ถอดตัวเองออกจากผู้ลงนามเดี่ยวในบัญชี และเปลี่ยนไปใช้ระบบรับบริจาคผ่าน e-Donation หรือบัญชีธนาคารวัดเท่านั้น ขณะเดียวกัน ต้องตั้งคณะกรรมการการเงินที่เป็นฆราวาสมืออาชีพเข้ามาบริหารและร่วมอนุมัติ พร้อมทั้งใช้วิธีเปิดเผยรายงานการเงินประจำเดือนให้ชุมชนรับทราบอย่างโปร่งใส การสร้างระบบที่ตรวจสอบได้เช่นนี้ จะเป็นเกราะคุ้มกันทางกฎหมายที่จริงจังที่สุดสำหรับพระสงฆ์
สรุปว่า คำสั่งกำชับการบริหารเงินวัดครั้งนี้เป็นสัญญาณชัดเจนว่า รัฐกำลังใช้อำนาจเข้ามากำกับสถาบันสงฆ์อย่างเข้มงวด รัฐและสำนักงานพระพุทธศาสนาแห่งชาติจึงต้องไม่ทำตัวเป็นเพียง “ผู้คุมกฎ” ที่รอลงโทษ แต่ต้องเปลี่ยนบทบาทเป็น “ผู้สนับสนุน” ด้วยการสร้างเครื่องมือทำบัญชีอย่างง่ายและส่งเจ้าหน้าที่ลงพื้นที่ช่วยเหลือวัดขนาดเล็ก ขณะเดียวกัน พระสงฆ์ต้องวางบทบาทบริหารเงินให้ฆราวาสดูแลอย่างเป็นระบบ เพื่อถอดหมวกนิติบุคคลอันหนักอึ้ง แล้วคืนกลับสู่บทบาทการเป็นผู้นำทางจิตใจและเนื้อนาบุญของสังคมอย่างแท้จริง


Leave a Reply