“พุทธมณฑล” ในพระบรมราชูปถัมภ์ เป็นสถานที่สำคัญทางพระพุทธศาสนา มีพื้นที่รวมประมาณ 2,500 ไร่ และเป็น “ศาสนสมบัติกลาง” เป็นสมบัติของพระพุทธศาสนา เป็นศูนย์กลางจัดงานสำคัญทางศาสนา เช่น การสัมมนาพระสังฆาธิการ กิจกรรมอบรมพระสังฆาธิการ วันวิสาขบูชา และเป็นสวนสาธารณะร่มรื่นสำหรับให้ประชาชนมาพักผ่อน ออกกำลังกาย
“พุทธมณฑล” อีกนัยหนึ่งเป็นโครงการสำคัญของประเทศไทยในยุคหลังสงครามโลกครั้งที่สอง ซึ่งผสมผสานแนวคิด “ชาตินิยม” ไว้อย่างชาติเจน โดยริเริ่มในรัฐบาลของจอมพล ป. พิบูลสงคราม ในช่วงปลายสงครามเมื่อวันที่ 5 มิถุนายน พ.ศ. 2487 มีการออกพระราชกำหนดจัดสร้างพุทธบุรีมณฑลที่จังหวัดสระบุรี อย่างไรก็ตาม ผู้วิจารณ์จำนวนหนึ่งเห็นว่าโครงการนี้อาจเป็นกลวิธีทางการเมืองเพื่อใช้ศาสนาเป็น “เกราะกำบัง” ในสงครามมากกว่าจะมีเป้าหมายทาง “พุทธศาสนา” อย่างแท้จริง พูดแบบตรงไปตรงมีคนมองว่า จอมพล ป.พิบูลสงครามใช้ “พุทธศาสนา” เป็นเครื่องมือ เพื่อสร้างความชอบธรรมให้กับประเทศไทยพ้นจากภัยสงคราม และใช้ “พุทธศาสนา” เป็นศูนย์รวมจิตใจประชาชนในชาติโดยยึดคติที่ว่า “เชื่อผู้นำ ชาติพ้นภัย”
ภายหลังเมื่อ จอมพล ป. พิบูลสงคราม พ้นจากอำนาจ โครงการนี้ก็ถูกยกเลิกโดยรัฐสภา แต่เมื่อกลับมาดำรงตำแหน่งนายกรัฐมนตรีอีกครั้งใน พ.ศ. 2491 ก็มีความพยายามฟื้นฟูแนวคิดดังกล่าวในบริบทใหม่ของรัฐนิยมหลังสงคราม
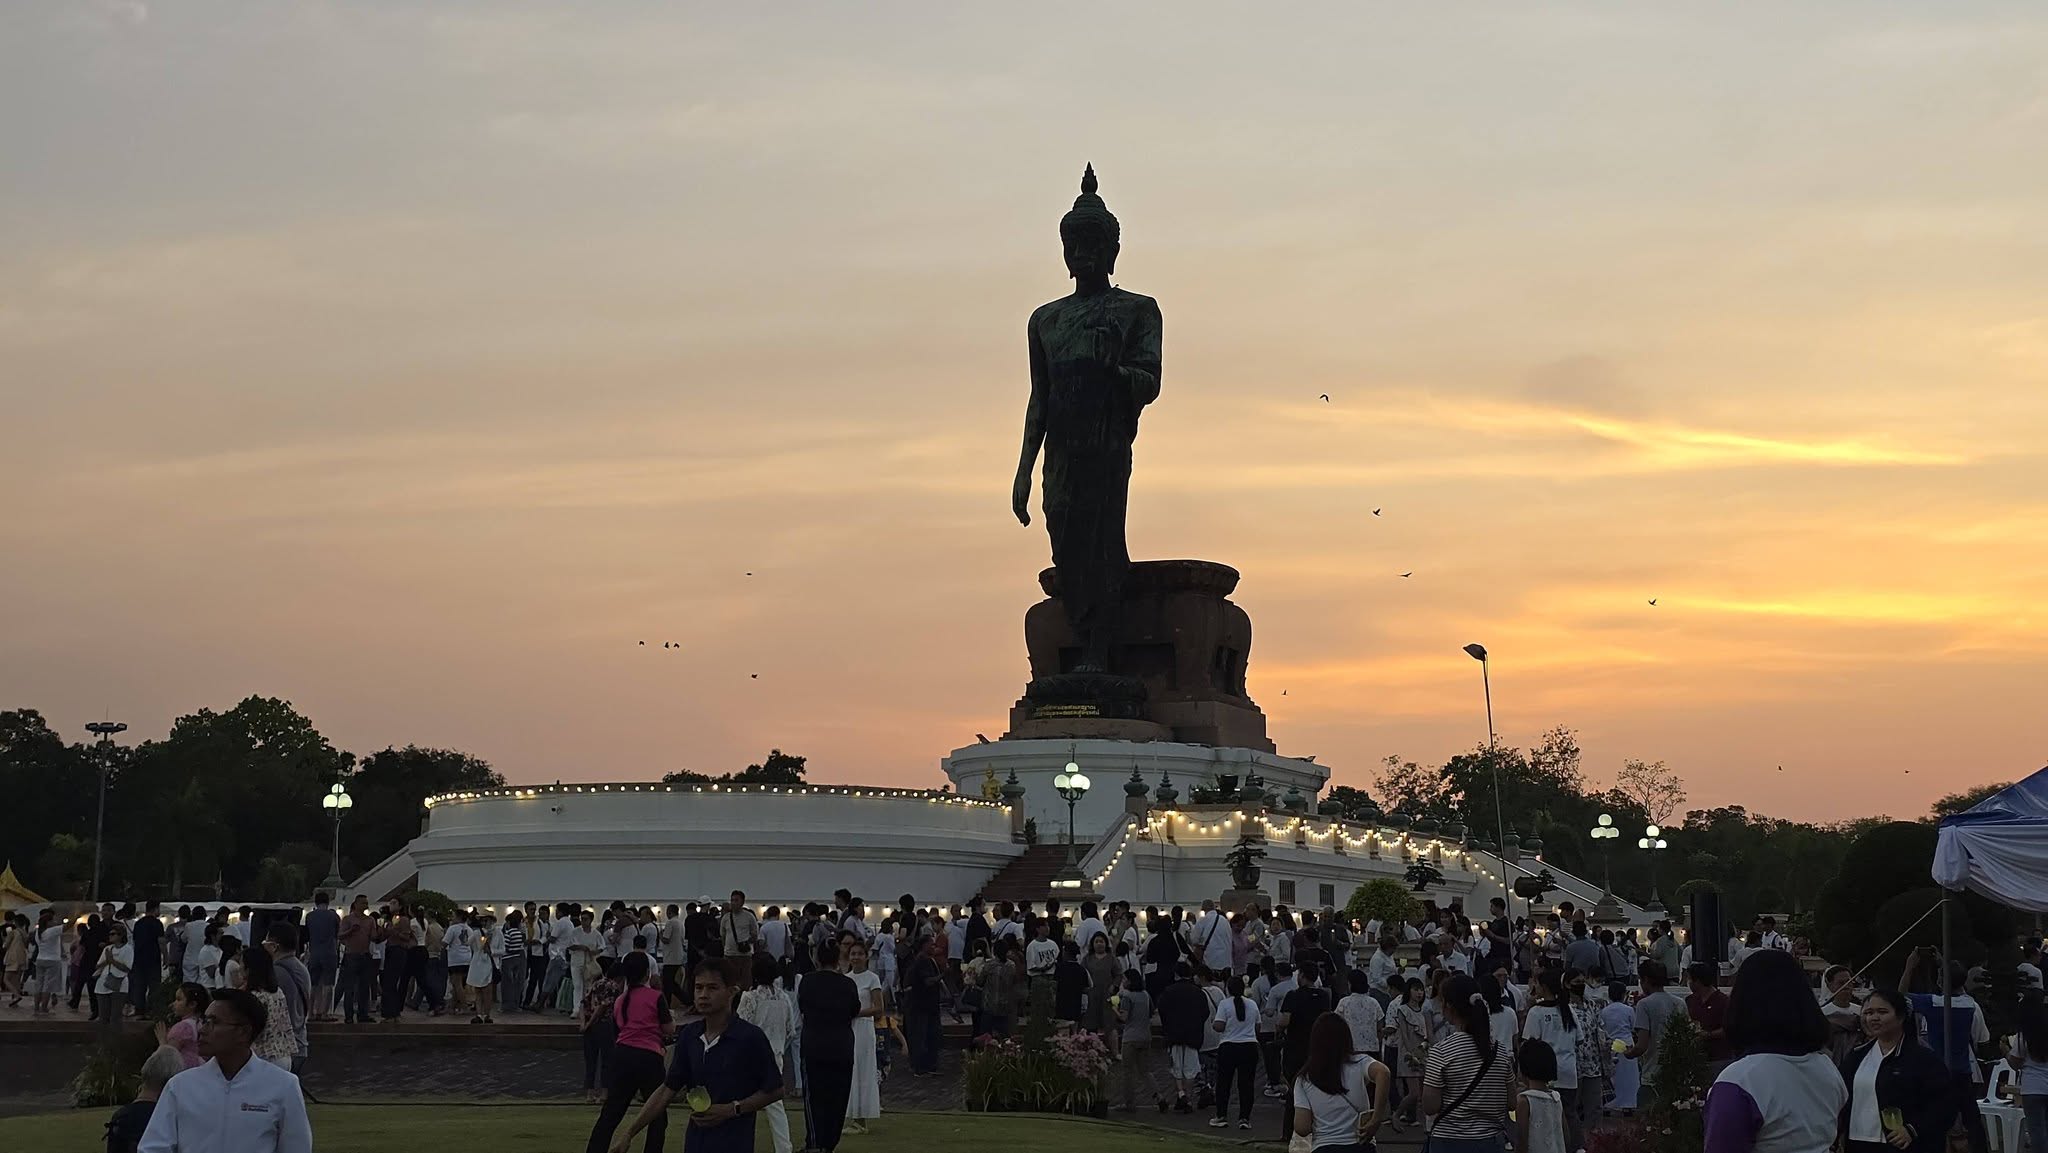
ต่อมาใน พ.ศ. 2495 จอมพล ป.พิบูลสงคราม ได้ประกาศโครงการจัดสร้างพุทธสถานขนาดใหญ่เพื่อเป็นพุทธบูชาเนื่องในโอกาสเฉลิมฉลอง 25 พุทธศตวรรษ โดยชูเจตนารมณ์ให้เป็นศูนย์รวมแห่งพระพุทธศาสนาในประเทศไทย และเป็นสัญลักษณ์ของชาติในบริบทใหม่ของสงครามเย็น ซึ่งพระพุทธศาสนาได้รับการส่งเสริมให้เป็นหนึ่งในรากฐานของอัตลักษณ์ไทยที่ต่อต้านอิทธิพลของลัทธิคอมมิวนิสต์ รัฐบาลในขณะนั้นได้เลือกพื้นที่ตำบลศาลายาซึ่งในขณะนั้นขึ้นกับอำเภอนครชัยศรี จังหวัดนครปฐม และอยู่ไม่ไกลจากกรุงเทพมหานคร ให้เป็นสถานที่ก่อสร้าง โดยวันที่ 29 กรกฎาคม พ.ศ. 2498 พระบาทสมเด็จพระบรมชนกาธิเบศร มหาภูมิพลอดุลยเดชมหาราช บรมนาถบพิตร ได้เสด็จพระราชดำเนินไปทรงประกอบรัฐพิธีก่อฤกษ์เพื่อเริ่มต้นโครงการ และเริ่มก่อสร้างในอีก 2 ปีถัดมา (พ.ศ. 2500) ซึ่งเป็นปีที่มีงานฉลอง 25 พุทธศตวรรษ
โดยกระบวนการออกแบบและวางผังพุทธมณฑลได้รับอิทธิพลจากแนวคิดการวางผังเมือง ผสมกับคติจักรวาลในพระพุทธศาสนานิกายเถรวาท การออกแบบแสดงถึงความศักดิ์สิทธิ์และอำนาจของประเทศไทยภายใต้รัฐนิยม
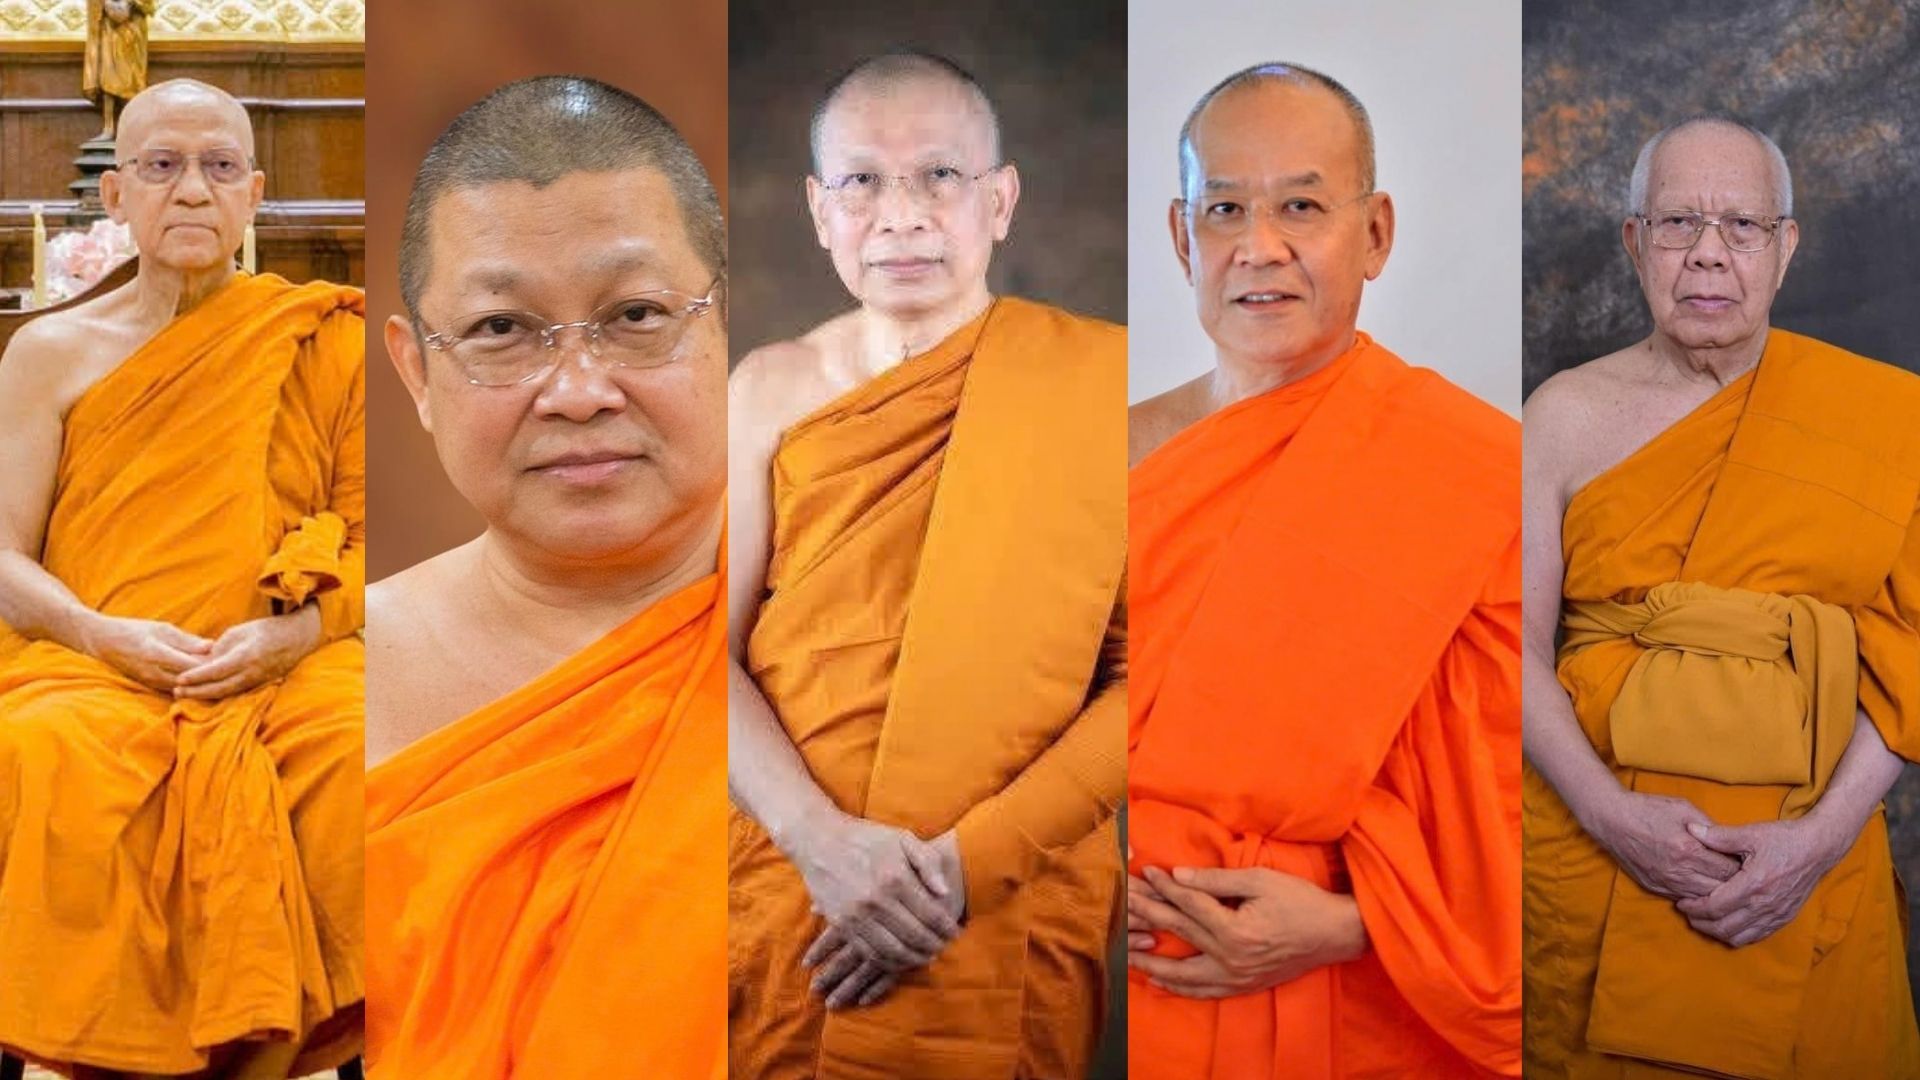
ปัจจุบัน “พุทธมณฑล” บริหารจัดการโดยสำนักงานพระพุทธศาสนาแห่งชาติ ล่าสุด เมื่อวันที่ 10 กันยายน 2569 มส.ได้เห็นชอบระเบียบสำนักงานพระพุทธศาสนาแห่งชาติ ว่าด้วยการบริหารจัดการ “กองทุนพุทธมณฑล” และ “คณะที่ปรึกษาบริหารกองทุนพุทธมณฑล” จำนวน 5 รูป ซึ่งล้วนเป็นกรรมการมหาเถรสมาคม แก่ สมเด็จพระมหาวีรวงศ์, สมเด็จพระวชิรสิทธาจารย์, สมเด็จพระวชิรรัตนโมลี, พระพรหมวัชรเมธี และ พระพรหมวชิรรังษี
ตามมติมหาเถรสมาคมนี้ กระบวนการ “ทองทุนพุทธมณฑล” ที่เกี่ยวข้องกับงบประมาณต้องผ่านความเห็นชอบจาก สำนักงานศาสนสมบัติกลาง และ มหาเถรสมาคม
มี “นักวิชาการ” ด้านพระพุทธศาสนา ได้แสดงทัศนะระเบียบใหม่ไว้อย่างน่าสนใจว่า “เจาะลึกระเบียบใหม่ปี 69: เงินกองทุนพุทธมณฑลในมือ พศ. โปร่งใสจริงหรือ? โดยมีรายละเอียดดังนี้
1. สาระสำคัญของระเบียบฉบับใหม่
สำนักงานพระพุทธศาสนาแห่งชาติได้ออก ระเบียบสำนักงานพระพุทธศาสนาแห่งชาติ ว่าด้วยการบริหารจัดการกองทุนพุทธมณฑล พ.ศ. 2569 ลงนามโดย ผู้อำนวยการสำนักงานพระพุทธศาสนาแห่งชาติ เมื่อวันที่ 11 กันยายน พ.ศ. 2569 โดยอาศัยอำนาจตามกฎหมายเพื่อยกเลิกระเบียบเดิมปี 2549 และกำหนดกลไกการรับเงิน การจ่ายเงิน การเก็บรักษาเงิน ตลอดจนการหาประโยชน์ของกองทุนพุทธมณฑลขึ้นใหม่
2. บทวิภาษณ์ 6 มิติสำคัญ (Dialectical Critical Analysis)
มิติที่ 1: โครงสร้างการรวบอำนาจเข้าสู่ฝ่ายข้าราชการ (Centralization of Power)
1.1 ข้อเท็จจริงในระเบียบ: โครงสร้างคณะกรรมการบริหารกองทุนพุทธมณฑล (กพฑ.) กำหนดให้ ผู้อำนวยการสำนักงานพระพุทธศาสนาแห่งชาติ (ผอ.พศ.) ดำรงตำแหน่งประธานกรรมการ มีข้าราชการระดับบริหารของ พศ. ไม่น้อยกว่า 7 คนร่วมเป็นกรรมการ ในขณะที่ฝ่ายคณะสงฆ์ถูกจัดให้อยู่ในตำแหน่ง “คณะกรรมการที่ปรึกษา“ จำนวนไม่น้อยกว่า 5 รูป
1.2 วิภาษณ์เชิงโครงสร้าง: โครงสร้างนี้สะท้อนการ รวบอำนาจบริหารจัดการเงินกองทุนไว้ในมือข้าราชการประจำ เนื่องจากคณะกรรมการที่ปรึกษาฝั่งคณะสงฆ์ไม่มีสิทธิ์ออกเสียงลงมติใน กพฑ. โดยตรง ส่งผลให้ขาดกลไกการตรวจสอบถ่วงดุล (Check and Balance) ระหว่างฝ่ายบริหารที่เป็นข้าราชการกับฝ่ายคณะสงฆ์
มิติที่ 2: ความห่วงใยในการนำเงินกองทุนไปจัดงานขนาดใหญ่โดยขาดการตรวจสอบ (Large-Scale Event Risks & Oversight Gaps) (ประเด็นเพิ่มเติม)
2.1 ข้อเท็จจริงในระเบียบ: ข้อ 7และข้อ 8 (4), (6) เปิดช่องให้ใช้เงินกองทุนเป็นค่าใช้จ่ายในการจัดกิจกรรมของพุทธมณฑล และ “ค่าใช้จ่ายอื่น ๆ ตามที่สำนักงานพระพุทธศาสนาแห่งชาติเห็นสมควร” โดยข้อ 21 (3) กำหนดให้อำนาจอนุมัติเงินเกิน 500,0000 บาทขึ้นไปเป็นของ กพฑ.
2.2 วิภาษณ์เชิงความเสี่ยงและธรรมาภิบาล: การระบุวัตถุประสงค์อย่างเปิดกว้างให้จัดกิจกรรมและใช้จ่ายตามที่ พศ. เห็นสมควร ก่อให้เกิดความน่าห่วงใยอย่างยิ่งเมื่อมีการนำเงินกองทุนไปใช้จัด งานขนาดใหญ่ (Mega Events) เช่น งานเทศกาลสำคัญ งานพิธีการ หรือกิจกรรมพิเศษระดับประเทศ ซึ่งต้องใช้วงเงินงบประมาณสูงหลายล้านหรือหลายสิบล้านบาท โดยมีจุดเสี่ยง สำคัญคือ
1) การอนุมัติงบประมาณรวบรัด: การอนุมัติโครงการและวงเงินจัดงานขนาดใหญ่ตกเป็นอำนาจของ กพฑ. ซึ่งมีข้าราชการ พศ. เป็นเสียงข้างมาก โดยไม่ต้องผ่านการอนุมัติรายโครงการจากมหาเถรสมาคม
2) ช่องโหว่ด้านการตรวจสอบการใช้จ่ายจัดงาน: ระเบียบข้อ 30 กำหนดให้เฉพาะ “กลุ่มตรวจสอบภายใน พศ.” ทำหน้าที่ตรวจสอบ โดยปราศจากข้อบังคับให้ต้องส่งรายงานการใช้จ่ายเงินของงานขนาดใหญ่ให้องค์กรภายนอกอย่างสำนักงานการตรวจเงินแผ่นดิน (สตง.) หรือผู้สอบบัญชีรับอนุญาตตรวจสอบเป็นการเฉพาะ ซึ่งเสี่ยงต่อการเกิดภาวะงบประมาณบานปลาย การจัดซื้อจัดจ้างที่ไม่คุ้มค่า หรือส่อไปในทุจริตในโครงการจัดงานขนาดใหญ่โดยยากแก่การตรวจสอบ
มิติที่ 3: การเปิดช่องพาณิชย์และการลงทุนเสี่ยง (Commercialization & Investment Expansion)
3.1 ข้อเท็จจริงในระเบียบ: ข้อ 7 และข้อ 8 เปิดช่องให้นำเงินไปลงทุน เช่น พันธบัตรรัฐบาล การจำหน่ายสินค้า การให้บริการ หรือการดำเนินการอื่นตามที่ พศ. เห็นสมควร
3.2 วิภาษณ์เชิงความเสี่ยง: การอนุญาตให้จำหน่ายสินค้าและให้บริการเป็นการปรับเปลี่ยนมิติให้กลายเป็นกองทุนเชิงพาณิชย์ ถือเป็นดุลพินิจที่กว้างขวางเกินขอบเขต เสี่ยงต่อการนำเงินบริจาคไปใช้ในกิจการที่ไม่ตรงกับวัตถุประสงค์บริจาคของประชาชน
มิติที่ 4: กระบวนการอนุมัติวงเงินและการคุมเงินสำรองจ่าย (Financial Approval Thresholds)
4.1 ข้อเท็จจริงในระเบียบ: ข้อ 21กำหนดอำนาจอนุมัติจ่ายเงิน: เลขานุการ กพฑ. เกิน 50,000 บาท, ประธาน กพฑ. (ผอ.พศ.) เกิน 500,000 บาท และ กพฑ. อนุมัติเกิน 500,000 บาทขึ้นไป ขณะที่ข้อ 17 ให้ ผอ.พศ. กำหนดเงินสำรองจ่ายฉุกเฉินได้
4.2 วิภาษณ์เชิงการคุมงบประมาณ: แม้การจัดทำงบประมาณประจำปีจะต้องเสนอขอความเห็นชอบจากมหาเถรสมาคม แต่อำนาจอนุมัติเงินจริงระหว่างปีรวมถึงเงินสำรองจ่ายฉุกเฉินรวบถูกดึงอยู่ที่ ผอ.พศ. และ กพฑ. ซึ่งเป็นฝ่ายข้าราชการทั้งหมด
มิติที่ 5: ความโปร่งใสในการรับเงินบริจาคสดและการเปิดกล่องบริจาค (Donation Governance)
5.1 ข้อเท็จจริงในระเบียบ: ข้อ 27 กำหนดให้ ผอ.พศ. แต่งตั้งข้าราชการพลเรือนสามัญอย่างน้อย 3 คนเป็นคณะกรรมการเปิดตู้บริจาคและตรวจนับเงินสด
5.2 วิภาษณ์เชิงธรรมาภิบาล: การใช้ข้าราชการ พศ. เองทั้งหมดเป็นกรรมการนับเงินบริจาคสด โดยไม่มีตัวแทนภาคประชาชนหรือฝ่ายคณะสงฆ์ร่วมสังเกตการณ์ ถือเป็นจุดบกพร่องด้านการตรวจสอบภายใน และอาจถูกข้อครหาจากสังคมได้
มิติที่ 6: การตรวจสอบและการรายงานผลภายใน (Self-Auditing Risk)
6.1 ข้อเท็จจริงในระเบียบ: ข้อ 30 กำหนดให้กลุ่มตรวจสอบภายใน พศ. เป็นผู้ตรวจสอบ และข้อ 31 ให้รายงานเสนอ ผอ.พศ. และ กพฑ.
6.2 วิภาษณ์เชิงกฎหมาย: การใช้หน่วยตรวจสอบภายในตนเองตรวจผู้บริหารตนเอง (Self-Auditing) โดยขาดการส่งรายงานให้ สตง. หรือผู้สอบบัญชีเอกชนภายนอกรับรองเพื่อเปิดเผยต่อสาธารณะ
 3.สิ่งที่จะเกิดขึ้นกับ “กองทุนพุทธมณฑล” ในอนาคต (Impact Scenarios)
3.1 ความเสี่ยงงบประมาณรั่วไหลจากการจัดงานขนาดใหญ่: หากมีการอนุมัติจัดงานขนาดใหญ่อย่างต่อเนื่องโดยไม่มีระบบ Audit ภายนอกควบคุม เงินกองทุนเสี่ยงที่จะถูกนำไปใช้กับค่าจัดงาน ค่าอีเวนต์ และค่ารับเหมาจัดกิจกรรม มากกว่าการบำรุงรักษาพุทธมณฑลอย่างยั่งยืน
3.2 การปรับบทบาทพุทธมณฑลสู่พาณิชย์: กองทุนจะมุ่งเน้นการหารายได้จากการจำหน่ายสินค้าและบริการมากขึ้น
3.3 การลดทอนบทบาทกำกับดูแลของมหาเถรสมาคม: อำนาจการอนุมัติเงินจริงตลอดทั้งปีตกอยู่ภายใต้การตัดสินใจของข้าราชการ พศ. ผ่าน กพฑ.
4.ข้อเสนอแนะเชิงระบบเพื่อการปรับปรุงแก้ไข (Concrete Recommendations)
4.1 ด่วนมาก แก้ไขข้อ 9 เพิ่มสัดส่วนกรรมการจากฝ่ายคณะสงฆ์หรือผู้ทรงคุณวุฒิภายนอกให้มีสิทธิ์ออกเสียงลงมติใน กพฑ. เพื่อถ่วงดุลอำนาจ
4.2 ด่วนมาก (มาตรการคุมงานขนาดใหญ่): เพิ่มข้อบังคับว่า โครงการ/กิจกรรมขนาดใหญ่ที่ใช้วงเงินเกินกว่าที่กำหนด (เช่น เกิน 5,000,000 บาท) จะต้องได้รับความเห็นชอบจากมหาเถรสมาคมก่อน และต้องจัดทำรายงานการตรวจสอบการใช้จ่ายเงินเป็นการเฉพาะโดย สตง. หรือผู้สอบบัญชีภายนอก
4.3 ด่วน: ปรับปรุงข้อ 17 กำหนดเพดานวงเงินสำรองจ่ายฉุกเฉินให้ชัดเจน
4.4 ปานกลาง: ปรับปรุงข้อ 27 โดยเพิ่มตัวแทนภาคประชาชนหรือคณะสงฆ์ร่วมเป็นกรรมการเปิดตู้และตรวจนับเงินบริจาคสด
4.5 ปานกลาง: เพิ่มบทบัญญัติให้ส่งรายงานการเงินประจำปีเสนอสำนักงานการตรวจเงินแผ่นดิน (สตง.) ตรวจสอบและเปิดเผยต่อสาธารณชน
5.สรุปประเด็นสถานะทางกฎหมายและการบริหารจัดการกองทุนพุทธมณฑลตามระเบียบใหม่ได้ดังนี้
5.1 สถานะทางกฎหมายและการเป็นเจ้าของ: คำปรารภของระเบียบสำนักงานพระพุทธศาสนาแห่งชาติ ว่าด้วยการบริหารจัดการกองทุนพุทธมณฑล พ.ศ. 2569 ระบุไว้ชัดเจนว่า กองทุนพุทธมณฑลมีสถานะเป็น “ศาสนสมบัติกลาง“ ของพระพุทธศาสนา ตามมาตรา 40 แห่งพระราชบัญญัติคณะสงฆ์ พ.ศ. 2505 โดยพระราชบัญญัติคณะสงฆ์ได้กำหนดให้สำนักงานพระพุทธศาสนาแห่งชาติ (พศ.) เป็นผู้มีอำนาจหน้าที่ดูแลรักษาและจัดการศาสนสมบัติกลางดังกล่าว ดังนั้น ในทางกฎหมาย กองทุนพุทธมณฑลจึงมิใช่ทรัพย์สินส่วนตัวของคณะสงฆ์รูปใดรูปหนึ่ง แต่เป็นศาสนสมบัติกลางเพื่อพระพุทธศาสนาโดยรวม โดยมี พศ. เป็นผู้รับผิดชอบดูแลตามกฎหมายแม่บท
5.2 โครงสร้างการมอบอำนาจบริหารแก่ข้าราชการ: ในด้านการบริหารจัดการ ระเบียบฉบับใหม่ได้กำหนดโครงสร้างคณะกรรมการบริหารกองทุนพุทธมณฑล (กพฑ.) โดยให้ผู้อำนวยการสำนักงานพระพุทธศาสนาแห่งชาติ (ผอ.พศ.) ดำรงตำแหน่งประธานกรรมการ และมีข้าราชการสังกัด พศ. ร่วมเป็นกรรมการไม่น้อยกว่า 7 คน ในขณะที่ฝ่ายคณะสงฆ์ถูกจัดวางไว้ในฐานะ “คณะกรรมการที่ปรึกษา“ จำนวนไม่น้อยกว่า 5 รูป ซึ่งได้รับการแต่งตั้งโดยความเห็นชอบของมหาเถรสมาคม ส่งผลให้อำนาจการลงมติและการตัดสินใจบริหารจัดการกองทุนจริงตกอยู่กับฝ่ายข้าราชการ พศ. ทั้งหมด เนื่องจากคณะกรรมการที่ปรึกษาฝั่งคณะสงฆ์ไม่มีสิทธิออกเสียงลงมติใน กพฑ.
5.3 ประเด็นความเสี่ยงต่อความโปร่งใสและงบประมาณจัดงานขนาดใหญ่: การรวบอำนาจไว้ที่ฝ่ายข้าราชการส่งผลกระทบต่อความโปร่งใสและการตรวจสอบถ่วงดุลใน 3 จุดสำคัญ:
5.3.1 อำนาจอนุมัติใช้จ่ายเงิน: แม้การจัดทำงบประมาณประจำปีจะต้องขอความเห็นชอบจากมหาเถรสมาคม แต่อำนาจการอนุมัติเงินใช้จ่ายจริงระหว่างปีแบ่งอยู่ในอำนาจของเลขานุการ กพฑ., ประธาน กพฑ. (ผอ.พศ.), และ กพฑ. ซึ่งเป็นฝ่ายข้าราชการทั้งหมด
5.3.2 ความเสี่ยงจากการใช้างบประมาณจัดงานขนาดใหญ่ (Mega Events): ระเบียบเปิดช่องให้ใช้เงินกองทุนจัดกิจกรรมและใช้จ่ายอื่น ๆ ตามที่ พศ. เห็นสมควร โดยให้อำนาจ กพฑ. อนุมัติวงเงินเกิน 500,000 บาทขึ้นไปได้ หากมีการนำเงินกองทุนไปใช้จัดงานพิธีการหรืองานเทศกาลขนาดใหญ่ที่ใช้างบประมาณสูงหลายล้านบาท อาจเสี่ยงต่อการเกิดภาวะงบประมาณบานปลายหรือการจัดซื้อจัดจ้างที่ไม่คุ้มค่า โดยที่มหาเถรสมาคมไม่มีอำนาจกลั่นกรองอนุมัติเป็นรายโครงการ
5.3.3 การตรวจสอบภายใน: การตรวจสอบบัญชีและการใช้จ่ายเงินดำเนินการโดยกลุ่มตรวจสอบภายในของ พศ.เอง จึงเป็นการตรวจสอบกันเองภายในหน่วยงานโดยขาดการส่งรายงานให้ผู้สอบบัญชีภายนอกหรือ สตง. ตรวจสอบเปิดเผยต่อสาธารณะ
ดังนั้น ข้อห่วงกังวลประเด็นความโปร่งใสในการบริหารจัดการเงินกองทุนพุทธมณฑลตามระเบียบใหม่ พ.ศ. 2569 มีฐานข้อเท็จจริงทางกฎหมายและระเบียบรองรับอย่างชัดเจน เนื่องจากระเบียบกำหนดให้พุทธมณฑลและกองทุนมีสถานะเป็น “ศาสนสมบัติกลาง“ ตาม พ.ร.บ.คณะสงฆ์ พ.ศ. 2505 แต่โครงสร้างการบริหารภายใต้คณะกรรมการบริหารกองทุนพุทธมณฑล (กพฑ.) กลับรวบอำนาจอนุมัติและตัดสินใจไว้ที่ฝ่ายข้าราชการประจำของสำนักงานพระพุทธศาสนาแห่งชาติ (พศ.) ทั้งหมด โดยบทบาทของฝ่ายคณะสงฆ์ให้เป็นเพียง “คณะกรรมการที่ปรึกษา“ ที่ไม่มีสิทธิ์ออกเสียงลงมติในการบริหารจัดการเงินโดยตรง อาจถูกสังคมตั้งครหา และให้เกิดภาวะขาดการตรวจสอบถ่วงดุล (Check and Balance) ได้ และทั้งอาจถูกมองว่าเป็นการเปิดช่องให้ข้าราชการใช้อำนาจตามดุลพินิจอนุมัติเงินศาสนสมบัติกลางไปผันใช้จัดงานพิธีการหรืองานเทศกาลขนาดใหญ่ (Mega Events) ที่ใช้งบประมาณสูงหลายล้านบาทโดยที่มหาเถรสมาคมไม่มีอำนาจกลั่นกรองอนุมัติเป็นรายโครงการได้เช่นกัน
และในฐานะนักวิชาการ มองว่า การเปิดช่องให้นำเงินกองทุนไปลงทุนแสวงหารายได้ “ตามที่ พศ. เห็นสมควร“ ซึ่งสุ่มเสี่ยงต่อการนำเงินบริจาคไปลงทุนในสินทรัพย์ที่มีความผันผวนสูงอย่างตลาดหุ้นหรือธุรกิจเชิงพาณิชย์โดยปราศจากกรอบกำกับความเสี่ยงและการอนุมัติจากคณะสงฆ์ ซ้ำยังเพิ่มความน่าห่วงใยด้วยการให้ข้าราชการ พศ. เป็นผู้เปิดตู้ตรวจนับเงินสดบริจาคกันเอง และใช้ระบบตรวจสอบภายในตนเอง (Self-Auditing) โดยไม่มีข้อบังคับให้ส่งรายงานการเงินให้สำนักงานการตรวจเงินแผ่นดิน (สตง.) หรือผู้สอบบัญชีเอกชนภายนอกตรวจสอบเปิดเผยต่อสาธารณชน ยืนยันได้ว่าระเบียบฉบับนี้สร้างความเสี่ยงต่อความเสียหายทางงบประมาณและศรัทธาของพุทธศาสนิกชนอย่างยิ่ง
มุมมองของ “นักวิชาการ” ศาสนาดังกล่าว แสดงถึงความห่วงใยต่อระเบียบใหม่ของกองทุนพุทธมณฑลใหม่ที่ประกาศใช้แล้ว มิได้มีเจตนามุ่งกล่าวร้ายข้าราชการประจำของสำนักงานพระพุทธศาสนาแห่งชาติ เพียงแต่ตั้งข้อสังเกตในทัศนะนักวิชาการ ท่านใดสนใจศึกษารายละเอียดระเบียบใหม่ สามารถอ่านได้ตามลิ้งค์ด้านล่างนี้..
จำนวนผู้ชม : 587
More Articles
By the same author
Related Articles
From the same category



Leave a Reply